|
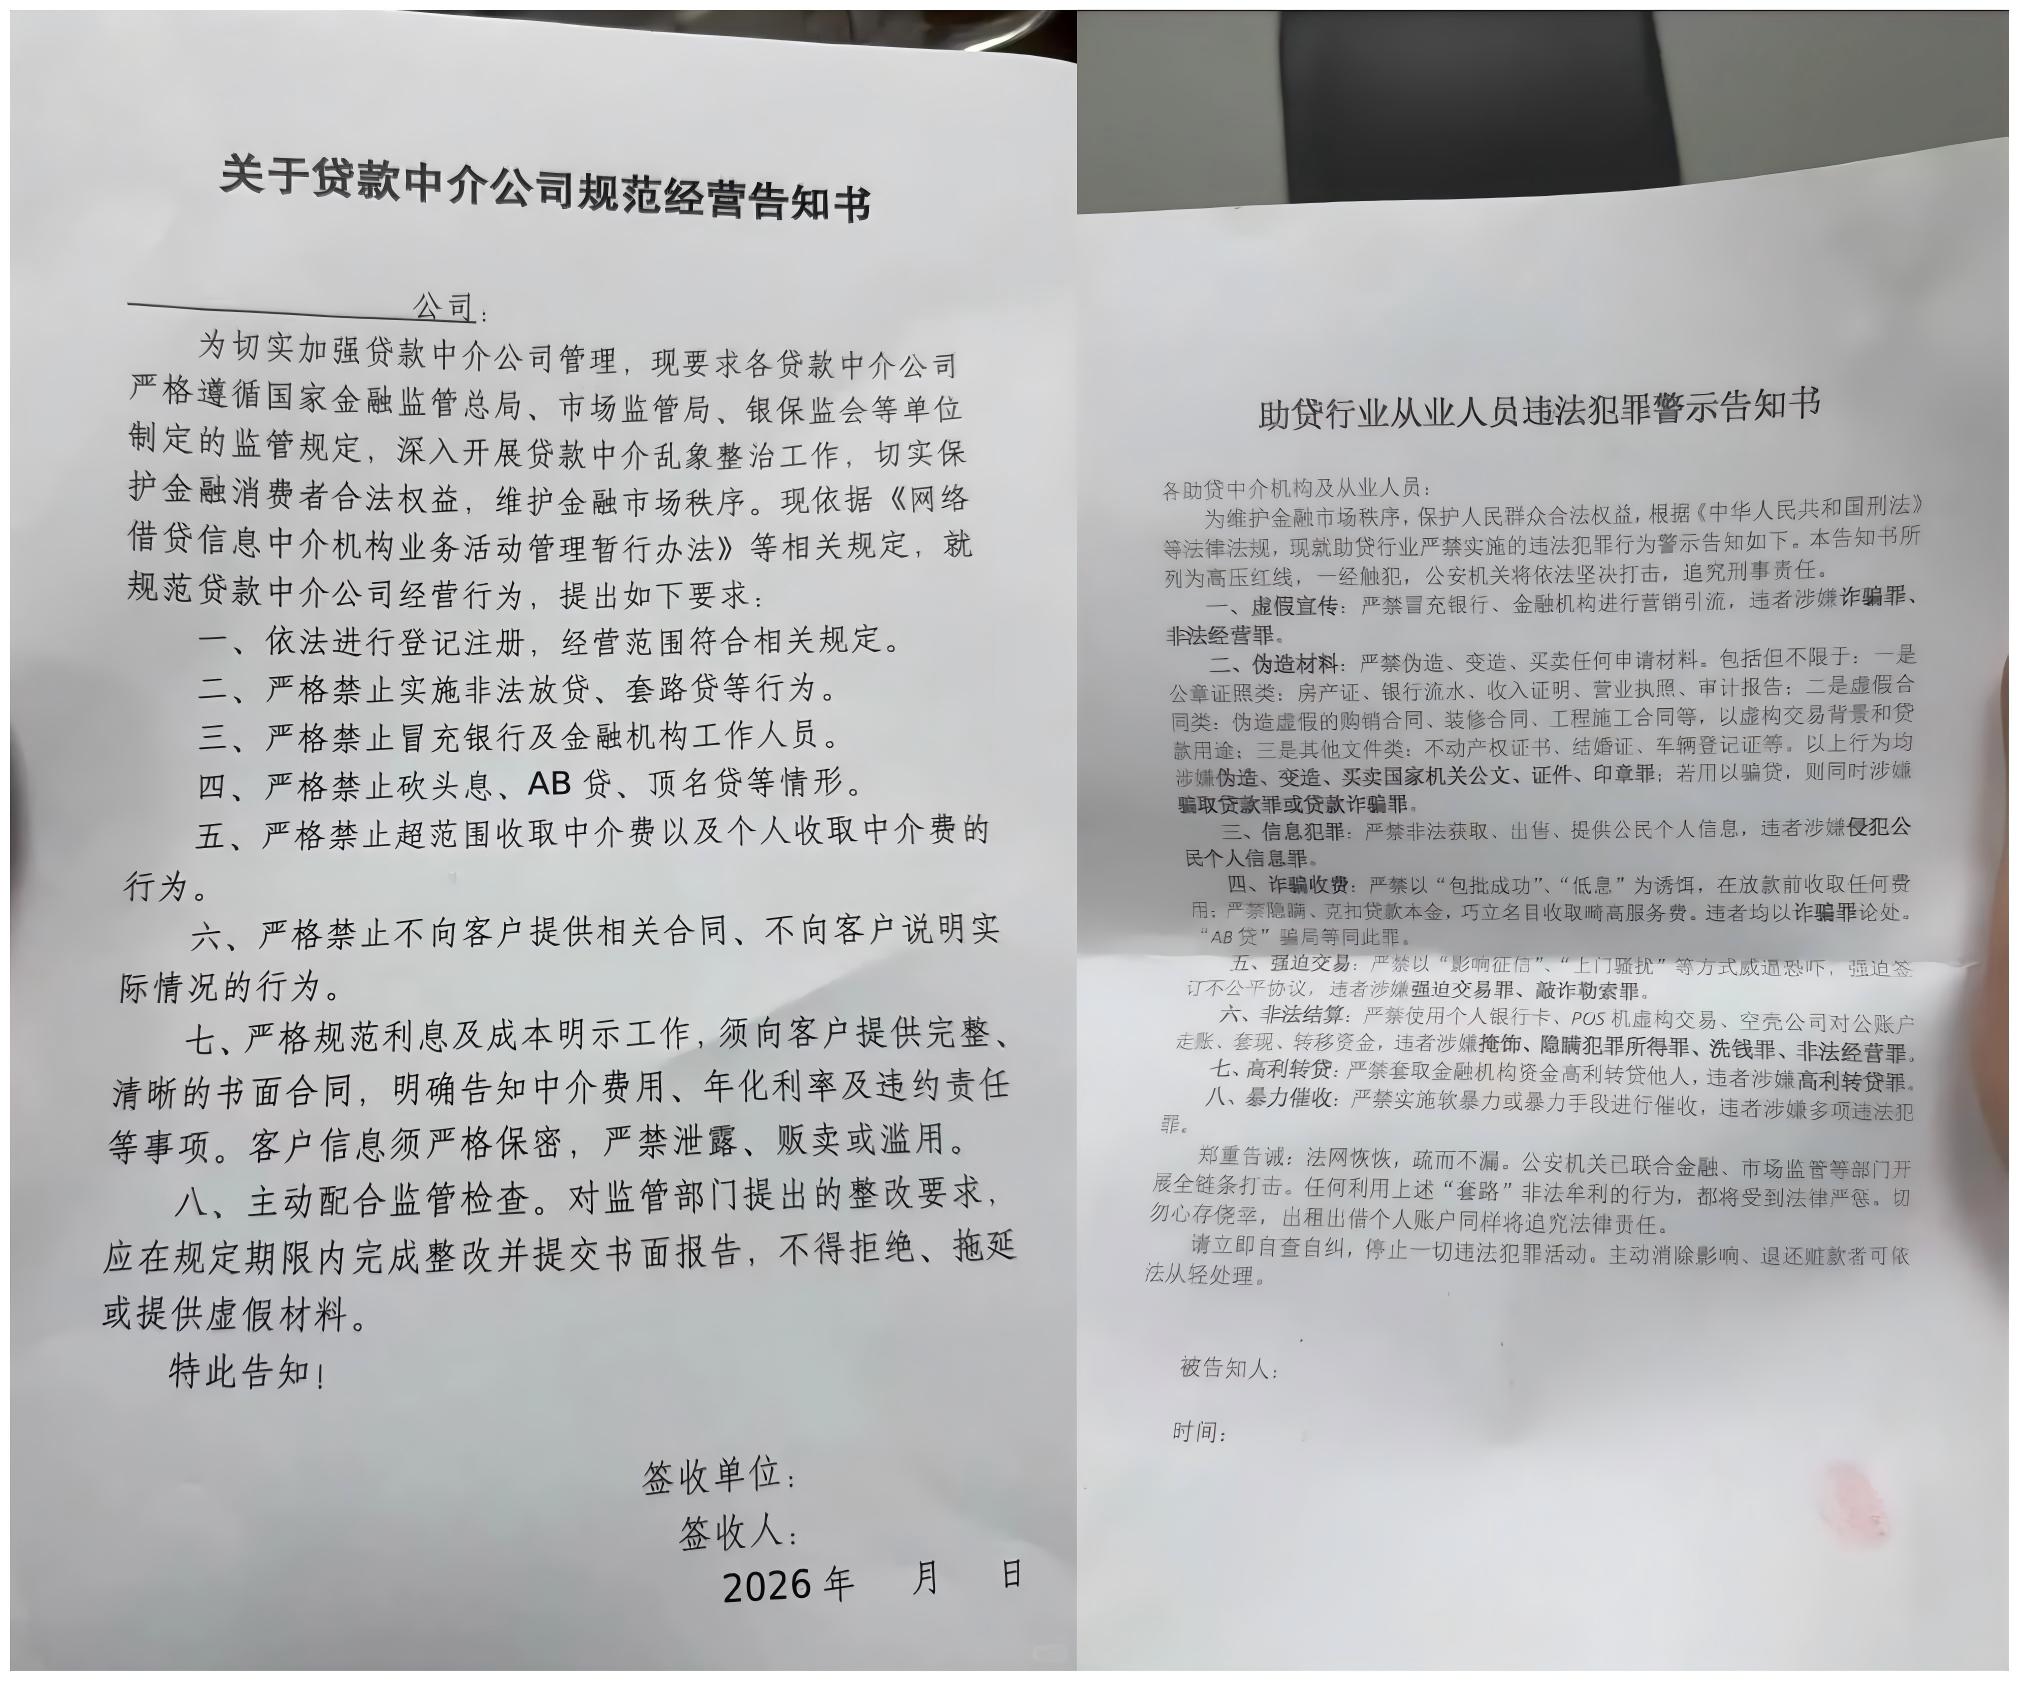
结果客户群、改微信名、删除一又友圈……近段时候,一贯“东谈主声烦嚣”的助贷行业正勉力裁汰我方的存在感,变得非常酣畅。往常在一又友圈里喊着“秒批”标语的贷款中介们,也变成了“仅展示最近三天的一又友圈”。 而这一切的变化,缘于9月30日起将厚爱实施的《金融家具收罗营销经管办法》(下称《办法》),凭据《办法》,金融机构、第三方互联网平台外的其他组织或者个东谈主,不得开展或者变相开展金融家具收罗营销。 自“助贷新规”落地以来,监管“组合拳”密集出台,助贷行业迎来一轮系统性重构。众人以为,助贷行业焦虑增长的阶段照旧收尾了,接下来,合规才气会变成入场竞争的基础门槛。 助贷行业落潮 尽管《办法》是面对通盘金融机构和金融家具的,但却从获客进口端对助贷平台进行“批郤导窾”式接续,直击行业主流的导流模式。 在往常,从小红书到闲鱼、从抖音到快手、从一又友圈到QQ,委果通盘或者触达受众的弁言齐成了贷款中介、助贷平台的导流器具,致使为了绕过平台监管,贷款中介还演化出各样“黑话”,诸如“花户”“白户”“黑户”等。如今,这些导流样式齐将濒临强监管。 “贷款中介摆脱发告白的期间照旧收尾了。”江苏圣典讼师事务所讼师张国佳确认说,以贷款中介个东谈主在一又友圈发布贷款告白为例,若无金融机构厚爱授权委派,属于“其他组织或个东谈主变相开展金融家具收罗营销”,违犯《办法》第二条次序,况且,贷款中介四肢第三方,即使得到授权,也不成以“××贷款中心”“××信贷照应人”等形态发布,必须由金融机构以自己形态发布家具信息。 张国佳说,中介只可四肢“渠谈”,不成成为“发声主体”,往常贷款中介一又友圈常见的“黑户可贷”“秒批秒放”“利率低至”“无任何用度”等话术,均属于违法内容。 除了不容训诫性话术与非抓牌主体营销外,《办法》还不容多层转委派与套娃式导流、不容支付与信贷系结、转接必须跳转至金融机构自营平台,API隐形导流被叫停。 而《办法》仅是监管“组合拳”中的“冰山一角”,客岁以来,与助贷行业有关的战术密集出台,其中,力度最强的莫过于2025年10月1日起驱动奉行的《对于加强贸易银行互联网助贷业务经管擢升金融劳动质效的呈文》(下称“助贷新规”)。助贷新成见定互联网助贷业务机构准入和资本上限的底线,尽管奏凯接续的是贸易银行,但却通过银行的合营经管包袱,对助贷平台酿成了辗转而有劲的接续。 《个东谈主贷款业务昭示笼统融资资本次序》(下称《昭示资本次序》)也已于2026年8月1日起厚爱奉行,《昭示资本次序》将资本接续落地为借款东谈主可核验的表露义务。 这三者肖似,从准入合营、资本订价、营销链路等层面,对助贷行业酿成了递进式的接续体系。 “这一套战术本体上宣告了助贷行业焦虑增长的阶段照旧收尾,接下来将要以合规和财富质地为中枢。”博通权略首席分析师王蓬博说,以后,助贷行业不再是一门浮浅的流量变现生意,有关机构需要搭建起可落地的风控体系,匹配资金方正经谋划的诉求,合规才气会变成入场竞争的基础门槛。 旧模式的坍塌 “本年作念这行,真实太难了。”一助贷行业东谈主士说,如今监管力度抓续加大,红线划得清暴露爽,稍有操作分歧规,就要承担很大的法律风险。身边不少同业被约谈,好多东谈主采选暂歇业务休整。 “《办法》落地以后,老手齐要隐匿一大片,没入行的就别入了。”另一贷款中介也说。 近段时候,在助贷圈广为流传着多张与贷款中介表率谋划有关的《见告书》,对贷款中介的步履规则高压红线,诸如冒充银行等金融机构进行营销引流、伪造材料、犯警放贷、AB贷、套路贷等。
王蓬博分析说,助贷业务的权责联系正在被再行理顺,助贷机构的身份会总结期间和渠谈劳动商,业务要点不再仅仅倒卖流量,更多要输出风控和运营才气。同期,资金方挑选合营方的时候,也会更敬重财富质地和合规水平,单纯靠流量换合营的模式很难接续保管。 “据咱们不雅察来看,将来,中小助贷机构对接资金的难度会显然加大,资源会抓续向风控体系完善、合规整改到位的头部机构歪斜。依托高客息、靠营销包装获客的平台,业务限制会迟缓缩小,莫得饱胀资金和期间完成整改的机构,只可缩减业务致使退出赛谈,行业的‘马太效应’会进一步突显。”王蓬博说。 另一改行东谈主士也默示,固然助贷行业不会隐匿,但会在从“增长逻辑”切换到“生涯逻辑”,这是永远重构的驱动。往常,不少助贷公司的中枢模式是“高订价秘密风险、高振荡摊薄获客、高盘活放大限制”,如今这套模子正在失效。 头部事迹也全面下滑 在监管趋严的配景下,即等于头部助贷平台,事迹也出现了极其显然的下滑。凭据2026年二季度事迹论说,7家上市助贷公司业务限制委果全面缩小,且利润下滑幅度宽绰于收入下滑幅度,原有盈利模子正在被系统性重估。 财报自大,在业务限制方面,奇富科技(03660.HK)二季度撮合放款633.77亿元,同比下跌25.1%;死心二季度末,在贷余额1075.62亿元,同比下跌23.2%。信也科技(FINV.N)二季度在中国内地商场撮合放款410亿元,同比下跌19.3%;在贷余额654亿元,同比下跌13.3%。 小赢科技(XYF.N)二季度撮合放款116.3亿元,环比下跌20.5%,同比下跌70.2%;死心二季度末在贷余额为249.7亿元,环比下跌29.2%,同比下跌61.5%。维信金科(02003.HK)上半年在中国内地撮合放款56.9亿元,同比大幅下跌85.0%;在贷余额为77.3亿元,同比下跌64.5%。 另外,嘉银科技(JFIN.O)二季度撮合放款95亿元,同比下跌了74.4%。陆金所(06623.HK)死心二季度末在贷余额1673亿元,同比下跌13.5%。 7家上市助贷平台中,仅乐信(LX.O)达成了增长,二季度撮合放款554亿元,同比增长4.8%,但在贷余额依旧同比下跌了11.4%至937亿元。 在财富限制层面,除了信也科技死心2026年6月末总财富较年头微增2.60%之外,其余6家均不同进度下滑,其中,小赢科技下滑17.48%,维信金科致使大幅下滑了41.49%。 业务限制的缩小奏凯反应到利润表上,奇富科技上半年达成营业收入74.76亿元,同比下跌24.54%,归母净利润12.89亿元,同比大降63.52%。信也科技上半年达成营业收入66.13亿元、归母净利润8.57亿元,辩认同比下跌6.31%、42.64%。乐信上半年达成营业收入64.96亿元、归母净利润3.03亿元,辩认同比下跌2.92%、67.85%。 而小赢科技、维信金科上半年营业收入同比辩认下跌48.47%、61.23%,归母净利润降幅均逾越90%,辩认为下滑91.39%和94.44%,对应独一0.85亿元和0.12亿元。 嘉银科技奏凯由盈转亏,上半年归母净利润损失2.45亿元,二季度单季损失1.84亿元;陆金所上半年归母净利润损失6.94亿元,客岁同期为损失5.19亿元。 “将来,助贷行业的举座盈利空间会收窄,助贷机构只可依靠细致化运营、期间技能压缩资正本保住收益。”王蓬博说。 举报 第一财经告白合营,请点击这里此内容为第一财经原创,文章权归第一财经通盘。未经第一财经籍面授权,不得以任何样式加以使用,包括转载、摘编、复制或设置镜像。第一财经保留讲究侵权者法律包袱的权益。如需得到授权请酌量第一财经版权部:[email protected] 文章作家 安卓 原创精选 有关阅读 全资本透明表露!个东谈主贷款透顶告别营销利率“障眼法” 有关案例的昭示要求已细化到本金、计息样式、分期用度、担保费、过时/挪用罚息、提前还款负约金等逐项列示。 5 10933 09-21 19:02 董希淼:“助贷新规”利率条目的误读与正解 表率增信劳动费等用度的收取样式、鼓励各异化风险订价、强化信息透明度。 50055 07-28 21:23 互金行业告别限制膨大,头部平台一季度事迹集体承压 财富质地压力抓续显现。 12731 06-09 20:15 金融营销监管全面升级,助贷行业流量套利模式告终 第三方互联网平台不得超出金融机构委派界限,更不成将委派业务进行转委派或变相转委派,一举堵截多级分销的利益链条。 6 113016 04-26 18:27 监管两轮约谈直击助贷乱象,个贷昭示新规护航金融浪掷 被约谈的对象应该是监管部门凭据笼统投诉数据、媒体舆情与正常查验成果之后的定向采选kaiyun官方网站官方客服24小时在线为您服务!。 1662 03-16 21:31 一财最热 点击关闭 |